Carte bancaire, titre de transport, badge d’immeuble, carte d’identité récente : beaucoup de cartes du portefeuille communiquent désormais sans contact, et rien ne l’indique toujours clairement. Comment savoir si on a une puce RFID dans une carte ? Trois vérifications suffisent dans la grande majorité des cas : chercher le logo, regarder la carte à contre-jour et la tester avec un téléphone. Savoir lesquelles de vos cartes sont lisibles à distance permet ensuite de mesurer le risque réel, qui est encadré par des plafonds souvent méconnus.
Puce à contact, puce sans contact : ne pas confondre
Le petit carré doré visible au recto d’une carte bancaire est une puce à contact. Elle ne fonctionne que lorsqu’on insère la carte dans le terminal et que ses plots touchent ceux du lecteur. Sa présence ne dit rien, à elle seule, sur la capacité de la carte à communiquer sans contact.
Une carte sans contact contient, en plus ou à la place, une antenne noyée dans le plastique, reliée à une puce. Quand la carte entre dans le champ d’un lecteur, l’antenne capte assez d’énergie pour alimenter la puce et lui permettre de répondre. Les cartes bancaires actuelles sont presque toutes dites duales : elles combinent une puce à contact et une interface sans contact, qui partagent souvent la même puce.
Le terme RFID recouvre plusieurs familles de technologies. Les cartes de paiement, les titres de transport et les documents d’identité électroniques utilisent la communication en champ proche à 13,56 MHz, lisible à quelques centimètres. Certains badges d’accès plus anciens fonctionnent en basse fréquence, autour de 125 kHz, à une portée comparable. Pour la question qui nous occupe, savoir si une carte peut répondre à un lecteur sans être insérée, ces nuances comptent peu : les mêmes indices permettent de les repérer.
Comment savoir si on a une puce RFID : le logo d’abord
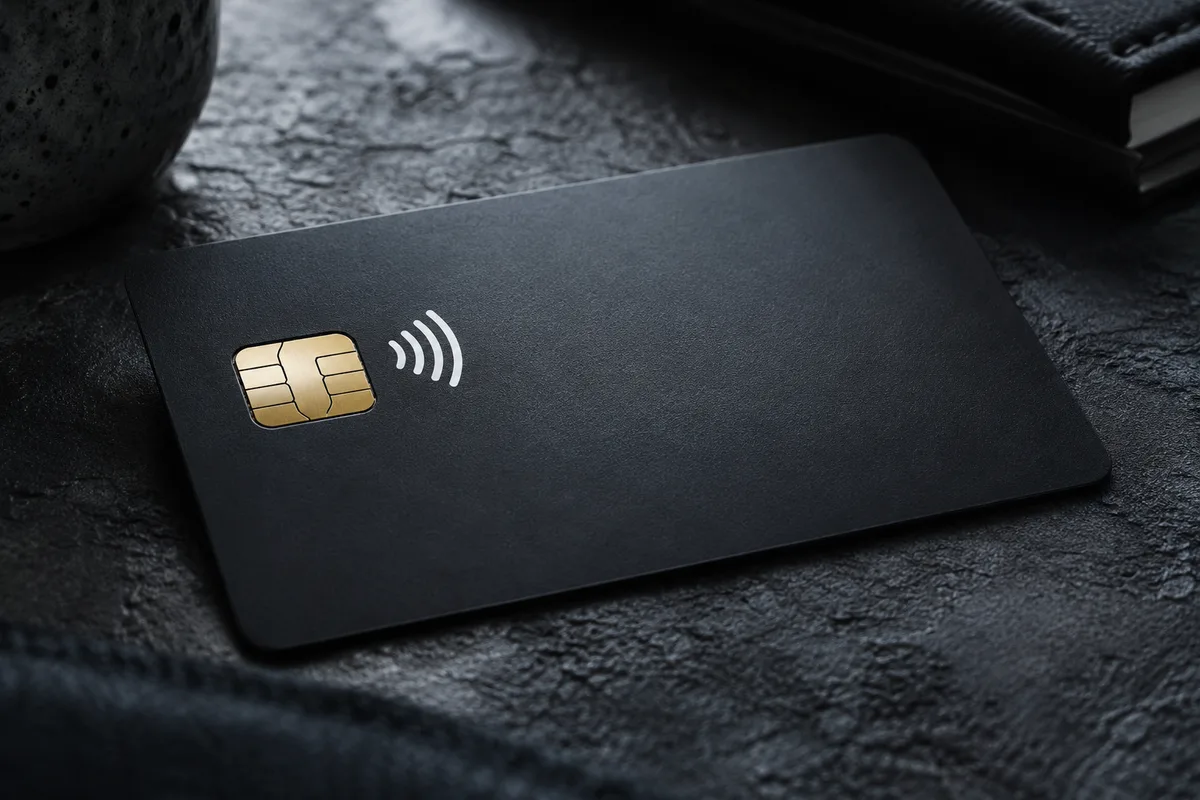
Le premier indice est le plus simple. Les cartes de paiement compatibles sans contact portent un symbole normalisé : quatre ondes en arc de cercle, de taille croissante, qui évoquent un signal émis vers la droite. On le trouve au recto ou au verso, souvent près de la puce dorée ou du logo du réseau de paiement. Le même symbole apparaît sur les terminaux qui acceptent ce mode de paiement.
Sur les autres cartes, les indices varient :
- les titres de transport rechargeables portent rarement un logo, mais leur usage par simple validation sur une borne trahit l’interface sans contact ;
- les badges d’immeuble ou de bureau, qu’on approche d’un lecteur mural, sont par nature sans contact ;
- les documents d’identité électroniques portent souvent un pictogramme spécifique signalant la présence d’une puce, différent de celui des cartes bancaires.
L’absence de logo ne garantit pas l’absence de puce. Certaines cartes anciennes ou certaines cartes privatives n’affichent rien alors qu’elles répondent à un lecteur. D’où l’intérêt des deux vérifications suivantes.
Les documents d’identité
Les passeports biométriques et les cartes d’identité électroniques embarquent eux aussi une puce lisible sans contact, qui stocke notamment les données d’état civil et la photographie du titulaire. Leur lecture est cependant protégée par un mécanisme d’accès : le lecteur doit d’abord exploiter les informations imprimées sur le document, typiquement la bande de caractères lisible par machine, pour obtenir le droit d’interroger la puce. Concrètement, un appareil qui n’a pas accès aux informations imprimées sur le document ne peut pas lire son contenu. Ces documents se rangent donc sans précaution particulière, en dehors de la règle de bon sens qui consiste à ne jamais les laisser photographier par un inconnu.
Repérer l’antenne à contre-jour
L’antenne d’une carte sans contact est une boucle de fil très fin, ou une piste imprimée, qui fait plusieurs fois le tour de la carte près de ses bords. Elle est normalement masquée par les couches imprimées du plastique. Sur de nombreuses cartes, elle devient pourtant visible avec une lumière vive placée derrière.
La méthode est simple : dans une pièce sombre, placer la carte devant la lampe d’un téléphone ou une ampoule nue, et observer la face opposée. On distingue alors parfois un cadre rectangulaire de lignes fines qui suit le contour de la carte, avec une jonction vers la zone de la puce. Sur les cartes en plastique clair, l’effet est net ; sur les cartes très opaques, en métal ou à impression dense, il ne donne rien.
Ce test ne doit jamais aller plus loin que l’observation. Gratter ou percer une carte pour trouver l’antenne l’endommage, peut la rendre inutilisable et, pour une carte bancaire, contrevient aux conditions d’utilisation : la carte appartient en général à l’établissement qui l’a émise.
Le test au téléphone
C’est la vérification la plus fiable à la portée de tous. La plupart des smartphones récents intègrent un lecteur NFC, prévu pour le paiement mobile et la lecture d’étiquettes.
- Activer le NFC dans les réglages du téléphone, s’il ne l’est pas déjà.
- Ouvrir une application de lecture d’étiquettes NFC, ou se contenter de la détection native du système sur certains modèles.
- Poser la carte à plat contre le dos du téléphone, près de l’antenne NFC, généralement au centre ou en haut de l’appareil.
- Observer la réaction : une vibration, une notification ou un affichage d’informations signale une carte sans contact.
Une carte bancaire sans contact sera reconnue comme telle par les applications de lecture. Certaines affichent le type de carte, voire le numéro et la date d’expiration : c’est une démonstration concrète de ce que peut lire un appareil placé tout contre. Elles n’affichent pas le cryptogramme visuel du dos ni le code confidentiel, qui ne sont pas transmis.
Le test au téléphone a ses limites : certains badges basse fréquence ne sont pas lus par les smartphones, conçus pour la haute fréquence. Une absence de réaction ne prouve donc pas toujours qu’un badge d’accès est dépourvu de puce.
| Méthode | Ce qu’elle révèle | Fiabilité | Limite principale |
|---|---|---|---|
| Logo sans contact | Interface de paiement sans contact | Bonne pour les cartes bancaires | Absent sur certaines cartes |
| Contre-jour | Présence d’une antenne | Variable | Inutile sur cartes opaques ou métal |
| Smartphone NFC | Réponse effective à un lecteur | Très bonne en haute fréquence | Ne lit pas certains badges basse fréquence |
| Terminal de paiement | Paiement sans contact accepté | Totale pour le paiement | Ne concerne que les cartes bancaires |
Les plafonds qui limitent la fraude
Une carte lisible sans contact n’est pas pour autant une porte ouverte. Le paiement sans contact est encadré par plusieurs garde-fous, qu’il est utile de connaître pour évaluer le risque à sa juste mesure.
Le plafond par paiement
En France, un paiement sans contact par carte sans saisie de code ne peut pas dépasser 50 euros par transaction ; ce plafond est en vigueur depuis mai 2020. Au-delà, il faut insérer la carte et taper le code, ou, sur les terminaux compatibles avec le service Sans Contact Plus déployé depuis 2024, présenter la carte puis saisir le code sur le terminal.
Le plafond cumulé
Les banques ajoutent un second verrou : après un certain montant cumulé ou un certain nombre de paiements sans contact consécutifs, le terminal exige le code, ce qui remet les compteurs à zéro. Ces seuils sont fixés par chaque établissement et figurent dans les conditions de la carte ; il est facile de les demander à son conseiller.
Le cas du paiement par téléphone
Le paiement sans contact par smartphone ou montre connectée fonctionne différemment : l’utilisateur s’authentifie sur l’appareil (empreinte, visage ou code), et le plafond de 50 euros ne s’applique pas de la même façon. Ce mode n’est pas concerné par la lecture d’une carte physique dans un portefeuille.
Désactiver le sans contact
Certaines banques permettent de désactiver l’interface sans contact d’une carte depuis leur application ou sur simple demande. C’est une option radicale mais efficace pour qui ne s’en sert jamais. La protection par une doublure métallique en est une autre, que nous analysons dans notre article sur la protection RFID d’un portefeuille.
Que faire si l’on soupçonne une fraude
Le risque de fraude par lecture de proximité reste faible dans les faits, mais une opération inconnue sur un relevé doit toujours être prise au sérieux, quelle qu’en soit l’origine.
Faire opposition sans attendre auprès de sa banque, par l’application, par téléphone ou via le serveur interbancaire d’opposition, joignable à toute heure. Signaler l’opération non autorisée à la banque par écrit, en conservant une trace. La réglementation prévoit le remboursement des opérations de paiement non autorisées signalées dans les délais, sauf en cas de négligence grave du titulaire ou de fraude de sa part ; le délai maximal de contestation est de treize mois après la date de débit, mais plus le signalement est rapide, plus le traitement est simple. Le cas échéant, déposer plainte et conserver le récépissé, qui peut être demandé par la banque.
Activer les notifications de paiement dans l’application bancaire reste le réflexe le plus utile : il permet de repérer une opération suspecte dans la minute plutôt qu’à la lecture du relevé mensuel.
Ranger ses cartes en connaissance de cause
Une fois vos cartes sans contact identifiées, quelques choix de rangement simplifient le quotidien. Garder deux cartes bancaires sans contact l’une contre l’autre peut perturber le terminal, qui détecte deux cartes et refuse parfois la transaction ; les séparer ou en isoler une évite le problème. Dans un format compact comme le porte-carte magique, placer la carte de paiement seule sur une face facilite un paiement rapide.
Pour les cartes rarement utilisées mais sensibles, une pochette blindée ou un emplacement doublé apporte une tranquillité supplémentaire, à condition d’avoir vérifié son efficacité avec le test au téléphone décrit plus haut. Le choix de la matière du portefeuille, cuir ou synthétique, n’a en revanche aucune influence sur la lecture des cartes : seule une couche conductrice continue modifie le comportement des ondes, ce que rappelle notre dossier sur le portefeuille vegan et ses matières.
Savoir si on a une puce RFID dans ses cartes prend donc quelques minutes. Ce petit inventaire permet surtout de remplacer une inquiétude diffuse par une connaissance précise : quelles cartes répondent, à quelle distance, avec quelles limites, et quels réflexes adopter si quelque chose cloche.